Einstiegsversion · Berufsstart, Studium, erster Sparplan
Version 2026.4.22 · Rechtsstand 1. Januar 2026
Schlanke Einstiegssoftware für junge Erwachsene zwischen Ausbildung und Mitte 20. Sie führt durch eine kurze geführte Eingabe und zeigt anschaulich, wie sich Sparrate, Renditeannahme und Renteneintrittsalter auf das spätere Vermögen und die Entnahmephase auswirken. Bewusst auf wenige Eingaben reduziert. Die Nutzung ist kostenlos; die Software lässt sich als ZIP-Paket herunterladen und vollständig lokal im Browser nutzen — ohne Installation und ohne Datenübertragung.
Sofort starten
Im Browser ausführen
Die Software direkt im Browser öffnen, ohne Download. Empfohlener Weg für den ersten Kontakt mit dem Tool.
Paket mit Software, ausführlichem Handbuch als PDF, Liesmich und Lizenzbedingungen. Empfohlen für die dauerhafte lokale Nutzung ohne Internetverbindung.
ca. 2,7 MB · enthält HTML, Handbuch (PDF), Liesmich, Lizenz
Hintergrund und Entstehungsgeschichte
Während der Erprobung der Vermögensplanung zeigte sich rasch, dass ihr Umfang viele Interessenten eher abschreckte als abholte. Nicht jeder verfügt über zahlreiche Vermögenswerte, die zu erfassen wären, und nicht jeder möchte sich längere Zeit in ein Programm einarbeiten, ehe überhaupt ein sichtbares Ergebnis erscheint.
Daraus entstand der Starter, bewusst schlank gehalten. Er ging als erstes Programm auf privatbilanz.de online — noch vor der umfangreicheren Vermögensplanung, aus deren Erprobung er hervorgegangen war. Er richtet sich gezielt an junge Menschen und Berufseinsteiger, die außer ihrer ersten Lohnabrechnung noch wenig vorzuweisen haben. Mit fünf bis sechs knappen Eingaben soll er eine schnelle und weitgehend belastbare Aussage treffen und diese anschließend klar verständlich darstellen.
Mit dem Starter entstand zugleich die Lebenshaltungskosten-Pyramide: eine gestufte Darstellung der monatlichen Ausgaben nach ihrer Priorität, aufgeteilt auf die typische Kostenstruktur eines Single-Haushalts in Deutschland. Die Summe aller Ebenen ergibt den monatlichen Bedarf, und eine Linie zeigt, wie weit das verfügbare Budget diesen Bedarf trägt. Diese Darstellung hat sich bewährt und findet sich heute ebenso im Starter Plus und im Rentenradar wieder.
Später kam eine Erweiterung hinzu: Auf Anregung eines Verhaltensökonomen und Entscheidungsexperten mit Schwerpunkt auf Finanzfragen wurde die Pyramide um eine modifizierte Bedürfnispyramide nach Maslow ergänzt — jenes bekannte Stufenmodell, das menschliche Bedürfnisse von den grundlegenden bis zu den höheren ordnet. Für den anregenden Austausch sei ihm an dieser Stelle gedankt.
Hinweis zur Nutzung im Browser. Die Software läuft auch beim Aufruf direkt im Browser vollständig lokal auf Ihrem Gerät — Eingabedaten werden nicht an den Server übertragen. Der Starter speichert bewusst keine Eingaben — weder im Browser noch als Datei. Mit dem Schließen des Tabs sind die Eingaben verloren; jeder Start beginnt mit dem Assistenten von vorn. Ein Ergebnis halten Sie über die Druckfunktion des Browsers fest, auf Papier oder als PDF. Wer Eingaben sichern und später wieder einlesen möchte, nutzt den Starter Plus.
Sicherheits-Software auf dem eigenen Gerät. Beim Aufruf direkt im Browser kann auf Ihrem Gerät installierte Sicherheits- oder Antiviren-Software, die HTTPS-Verbindungen aufbricht (etwa Web-Schutz-Module mancher Virenscanner), eigene Skripte in die Seite einschleusen. Die eingebaute Sicherheitsprüfung erkennt das und schlägt dann bewusst auf „Bernstein“ um — das ist die Prüfung, die ihre Aufgabe erfüllt, kein Mangel des Programms. Für die unveränderte, vollständig lokale Ausführung laden Sie das ZIP-Paket herunter und öffnen die enthaltene Datei direkt von Ihrem Gerät.
Einblick in die Oberfläche
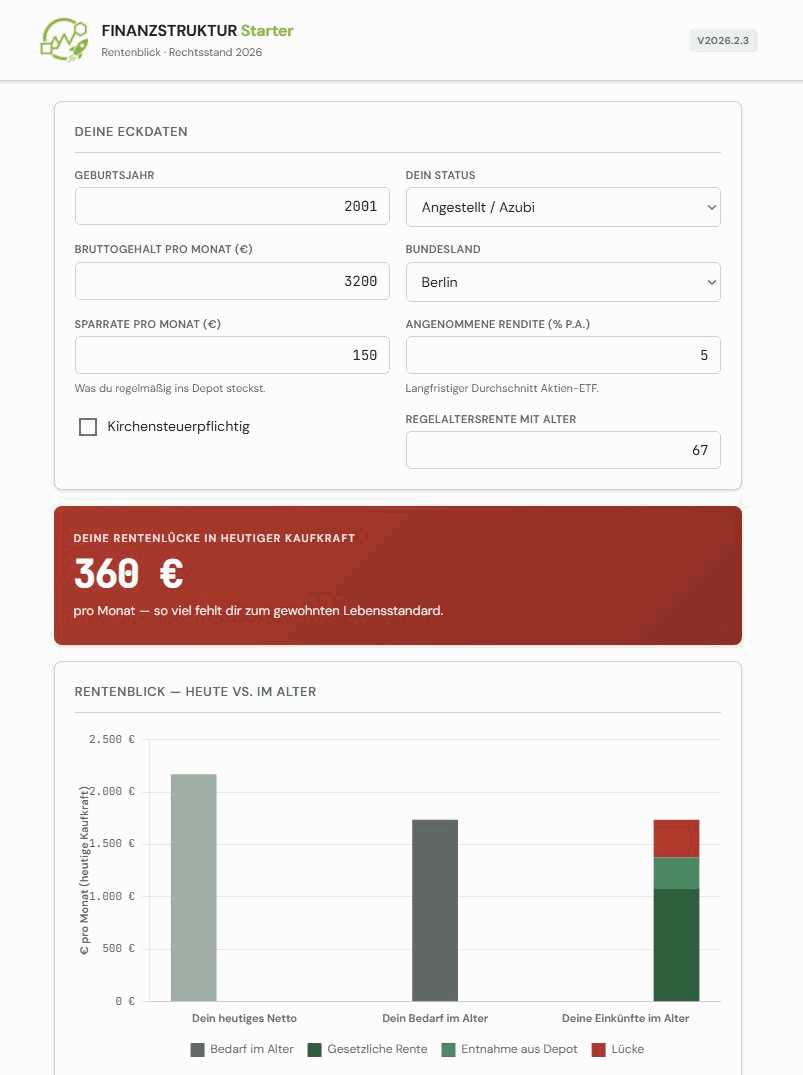
Eckdaten, Rentenlücke und Rentenblick-Diagramm. Abbildung aus Version 2026.2.3.
Was der Starter leistet
Geführter Einstieg
Ein Assistent fragt fünf Angaben ab: Geburtsjahr, Status, Bruttogehalt, Bundesland mit Kirchensteuer und Sparrate. Vorwissen ist nicht erforderlich.
Heutiges Netto
Lohnsteuer nach Tarif 2026, Solidaritätszuschlag, Kirchensteuer und Sozialversicherung für sieben Lebenslagen — von Ausbildung, Werkstudium, BAföG und Minijob bis zum Beamtenverhältnis.
Gesetzliche Rente oder Pension
Rente aus Entgeltpunkten mit Ab- und Zuschlägen für früheren oder späteren Rentenbeginn; bei Beamten die Pension nach Bundesrecht mit Mindestversorgung und Versorgungsabschlag.
Sparplan und Depot
Was die monatliche Sparrate bis zur Rente ansammelt — nominal und in heutiger Kaufkraft, nach Vorabpauschale, Abgeltungsteuer und Teilfreistellung.
Rentenlücke und Entnahmephase
Was im Alter voraussichtlich monatlich fehlt, in heutiger Kaufkraft. Das Depot wird dafür bis zum Alter von 90 Jahren gleichmäßig aufgebraucht.
Rentenblick und Kostenpyramide
Heutiges Netto gegen den Bedarf im Alter. Lebenshaltungskostenpyramide und Bedürfnis-Deckungsprofil zeigen, worauf eine Lücke im Alltag trifft.
Hebel-Rechner
Drei Regler für Sparrate, Rendite und Startalter vergleichen „heute anfangen“ mit „in fünf Jahren anfangen“.
Rechtsstand 2026
Tarif, Sozialversicherung und Beitragsbemessungsgrenzen nach aktueller Rechtslage.
Handbuch
Ausführliches Handbuch als PDF im ZIP-Paket: jedes Feld mit Vorgaben und Grenzen, Rechenwege, Rechtsgrundlagen 2026, bekannte Einschränkungen und häufige Fragen.
Für wen geeignet
Junge Erwachsene zwischen etwa 18 und 25 Jahren, die einen ersten strukturierten Blick auf ihre langfristige finanzielle Lage werfen wollen — typischerweise im Berufseinstieg, im Studium oder am Beginn eines ersten Sparplans. Wer eine umfassendere Planung mit Immobilien, Beteiligungen, mehreren Depots, vermieteten Objekten oder steuerlichen Optimierungen benötigt, ist mit der Vermögensplanung besser bedient.
Was nicht abgebildet wird
Der Starter ist bewusst schlank gehalten. Nicht enthalten sind: Speichern und Wiedereinlesen der Eingaben, konkrete Auswertung einer Renteninformation der Deutschen Rentenversicherung, Riester-Vertrag mit Förderquote, Eigenheim und vermietete Immobilien, Betriebsrente und Basisrente, Pension nach Landesbeamtenrecht (abgebildet ist das Bundesrecht), mehrere Personen in einer Planung (z. B. Ehepartner), Best- und Worst-Case-Szenarien, Druckreport mit Deckblatt, Stresstests. Wer eine bereits erhaltene Renteninformation, ein Wertpapierdepot oder einen Riester-Vertrag konkret abbilden möchte, ist mit dem Starter Plus besser bedient. Wer eine umfassendere Planung mit Familie, Immobilien oder mehreren Vorsorgeprodukten benötigt, sollte zur Vermögensplanung wechseln.
Hinweis. Die Software stellt keine Steuer-, Rechts-, Anlage- oder Versicherungsberatung dar und ersetzt eine solche nicht. Vor jeder steuerlichen, rechtlichen, anlage- oder versicherungsbezogenen Entscheidung ist eine individuelle Prüfung durch eine zugelassene Berufsperson erforderlich. Mit der Inbetriebnahme der Software werden die Lizenzbedingungen anerkannt. Antworten auf häufige Fragen finden sich in den FAQ.