Finanzstruktur Beteiligungsmanagement
Nicht öffentlich verfügbar · Beteiligungs- und Finanzmanagement für Unternehmensgruppen
Version 2026.90.15 · Stand 3. Oktober 2026 · nicht öffentlich verfügbar
Das Programm führt zusammen, was in der Betreuung mehrgliedriger Unternehmensgruppen sonst über Tabellenkalkulationen, Registerauszüge und Bewertungsakten verteilt liegt: die Beteiligungsstruktur einschließlich wechselseitiger Beteiligungen, die Ermittlung der wirtschaftlich Berechtigten nach der Geldwäscheverordnung der Europäischen Union, die Unternehmensbewertung nach IDW S 1, die Kennzahlen über zehn und mehr Wirtschaftsjahre und die monatsgenaue Liquiditätsplanung — in einer einzigen HTML-Datei, die vollständig lokal im Browser läuft.
Einblick in die Oberfläche
Alle Abbildungen zeigen einen erfundenen Beispielbestand. Gesellschaften, Personen und Zahlen sind frei gewählt. Die Bildunterschrift nennt jeweils die Fassung, aus der die Abbildung stammt; einzelne Ansichten haben sich seither nicht verändert und sind in der älteren Fassung abgebildet.
Startseite und Frühwarnung
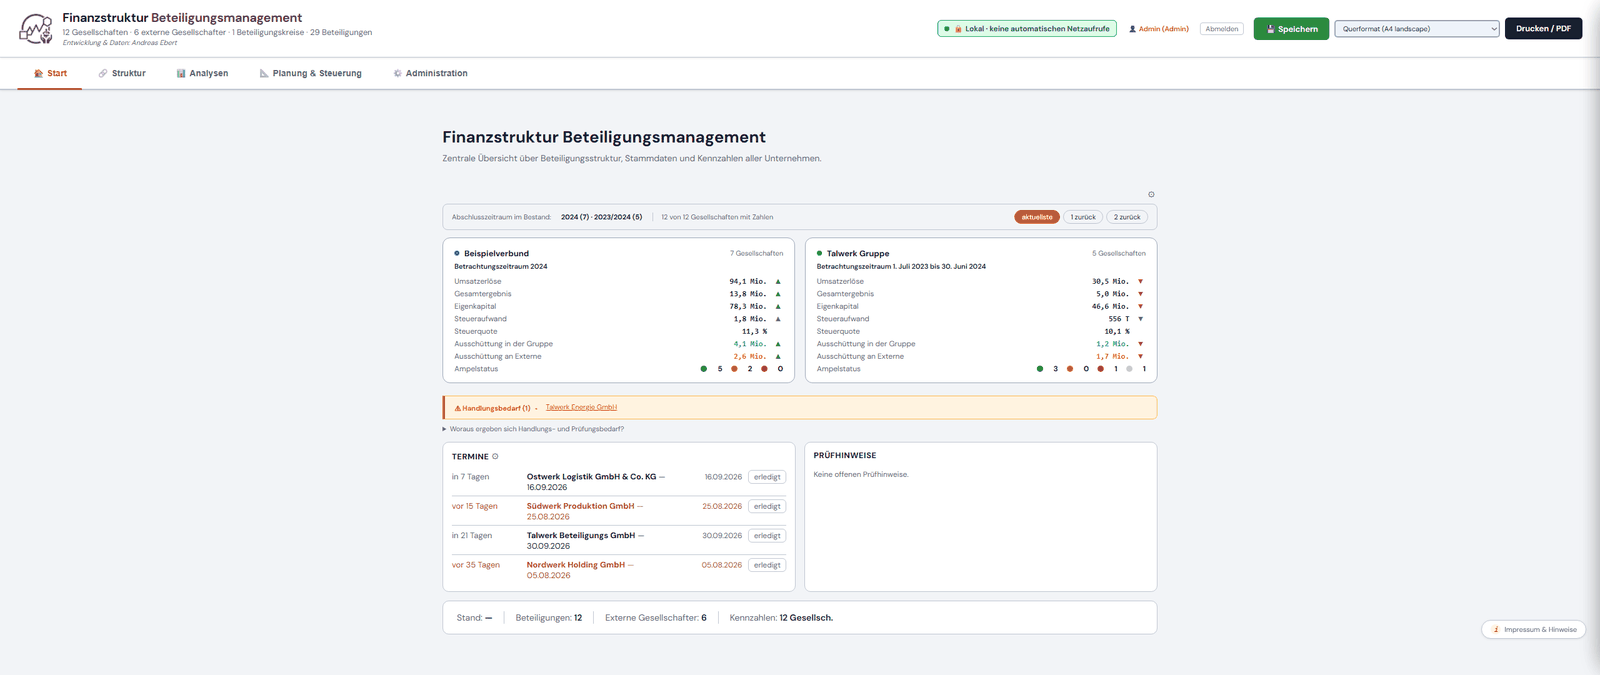
Die Startseite zeigt je Unternehmensgruppe die Kennzahlen des zuletzt erfassten Abschlusses mit Vergleich zum Vorjahr. Welche Kennzahlen dort erscheinen, legt der Anwender selbst fest — gemeinsam für alle Gruppen oder für einzelne Gruppen abweichend; ebenso, welche Gruppen nebeneinander stehen. Der angezeigte Abschlusszeitraum lässt sich um eine oder zwei Perioden zurücksetzen, ohne am Bestand etwas zu ändern.
Darunter stehen die Termine mit Wiedervorlage und Erledigungsvermerk, die offenen Prüfhinweise und eine Frühwarnung. Sie benennt Gesellschaften mit Handlungsbedarf und mit Prüfungsbedarf und legt offen, woraus sich das ergibt: Einstufung in der Ampel als kritisch; über drei Stichtage in Folge fallender Umsatz, fallendes Ergebnis oder fallendes Eigenkapital, sofern der Rückgang eine Wesentlichkeitsgrenze nach Prozentsatz und Betrag überschreitet; eine Eigenkapitalquote unterhalb eines festgelegten Werts oder ein nicht positives Jahresergebnis; sowie die steuerliche Lage — laufende Betriebsprüfung, wesentliche Feststellungen einer abgeschlossenen Prüfung oder ein Veranlagungsrückstand über mehrere Jahre. Zwei Indizien ergeben Handlungsbedarf, eines Prüfungsbedarf; bilanzielle Überschuldung oder zwei Verlustjahre in Folge genügen für sich allein. Rumpfgeschäftsjahre bleiben bei Umsatz und Ergebnis außer Betracht, und der Vorbehalt der Nachprüfung zählt nicht als Feststellung — er ist der Regelfall.
Beteiligungsstruktur
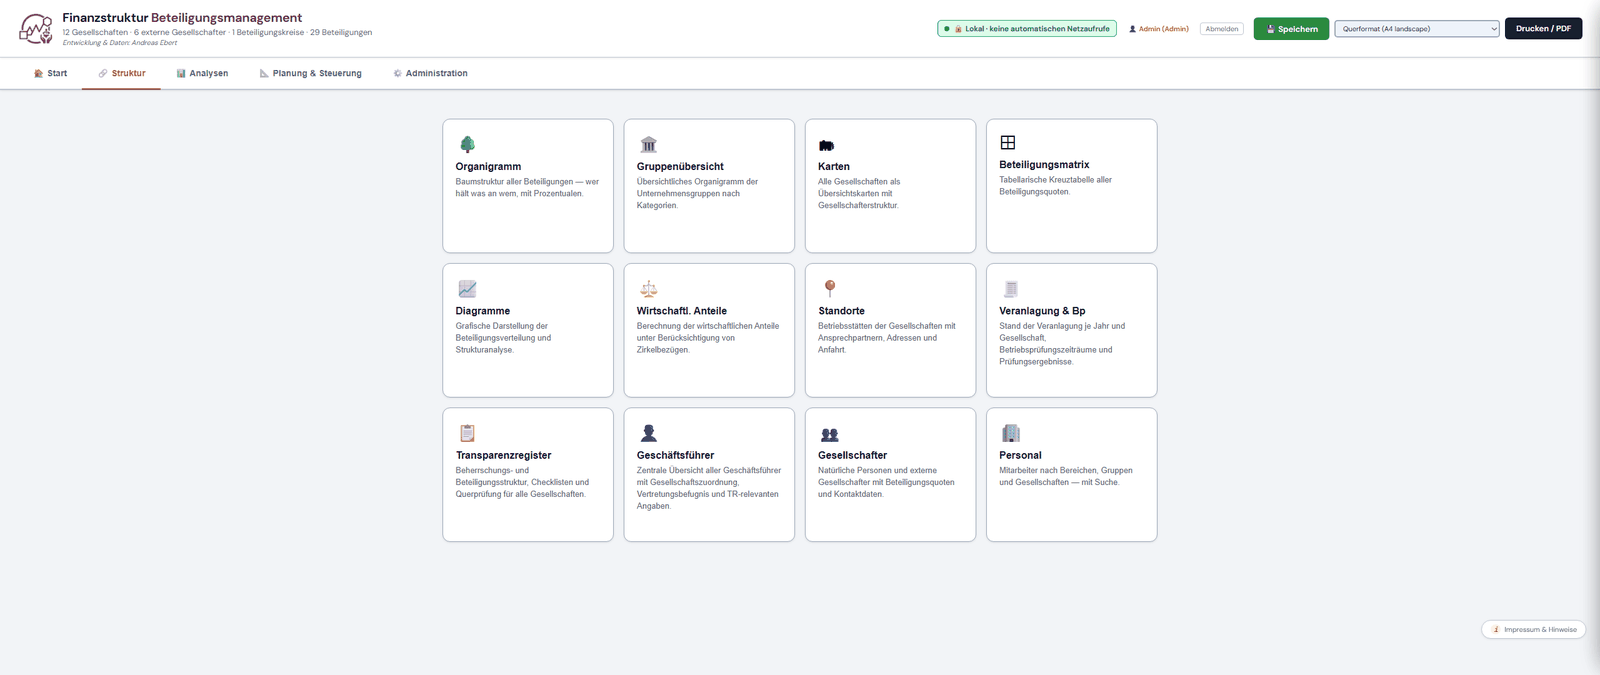
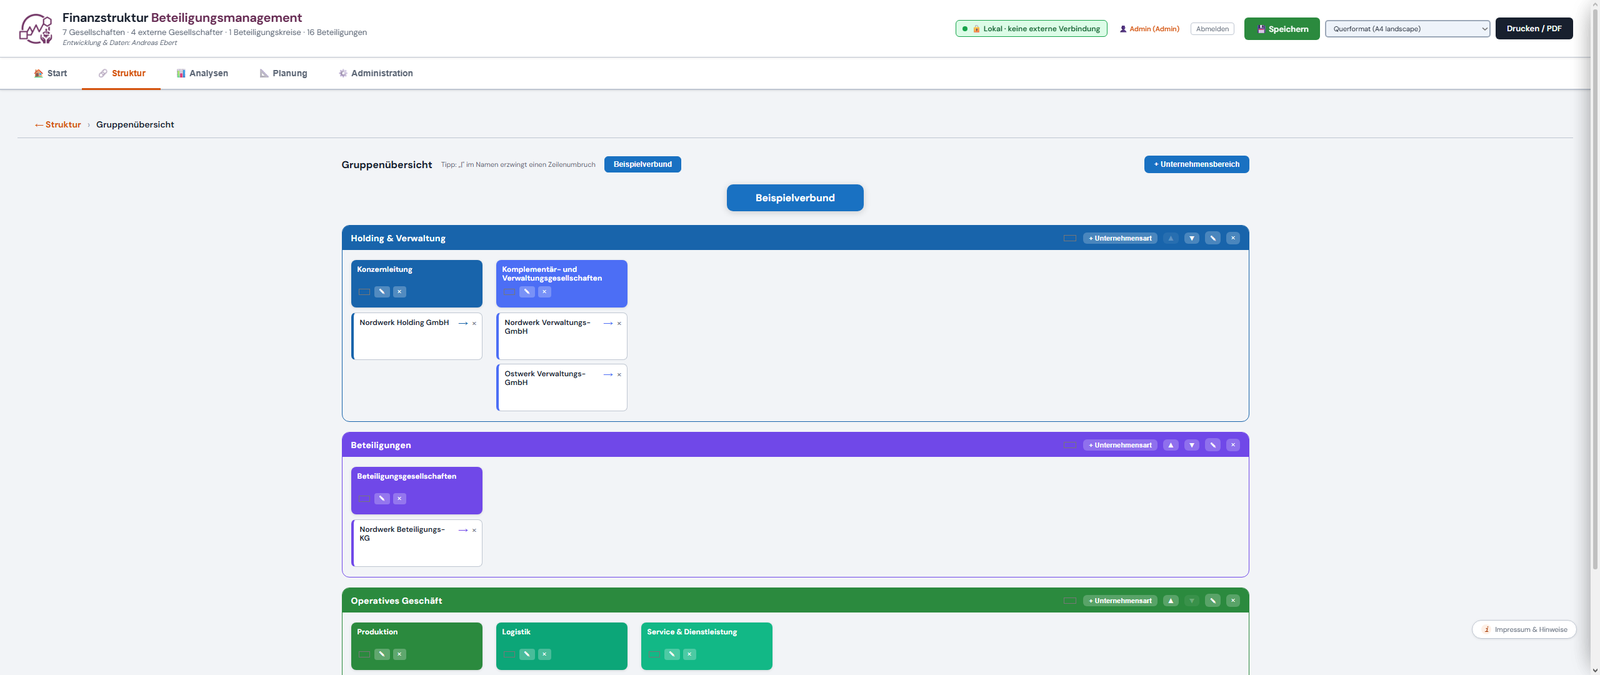
Die Struktur einer Gruppe wird aus einer einzigen Quelle heraus dargestellt: als aufklappbares Organigramm mit frei wählbarem Ausgangspunkt, als Gruppenübersicht nach Kategorien (operative Gesellschaften, Holdings, Verwaltungsgesellschaften, Gesellschaften in Liquidation) und als vollständige Kreuztabelle aller Quoten. Jede Gesellschaft hat eine Gesellschaftsakte mit Stammdaten, steuerlichem Profil, Beteiligungsstruktur, Kennzahlen, Transparenzregisterlage, Ausschüttungen, Bewertung und Notizen — einzeln oder als Gesamtausdruck.
Daneben führt das Programm die Angaben, die in der Betreuung einer Gruppe regelmäßig gebraucht werden: Geschäftsführer mit Gesellschaftszuordnung und Vertretungsbefugnis, Gesellschafter mit Beteiligungsquoten und Kontaktdaten, Mitarbeiter nach Bereichen, Gruppen und Gesellschaften, Betriebsstätten mit Ansprechpartnern und Anfahrt sowie den Stand der Veranlagung je Jahr und Gesellschaft mit Betriebsprüfungszeiträumen und Prüfungsergebnissen. Der steuerliche Stand ist zugleich eines der Indizien der Frühwarnung.
Wechselseitige Beteiligungen
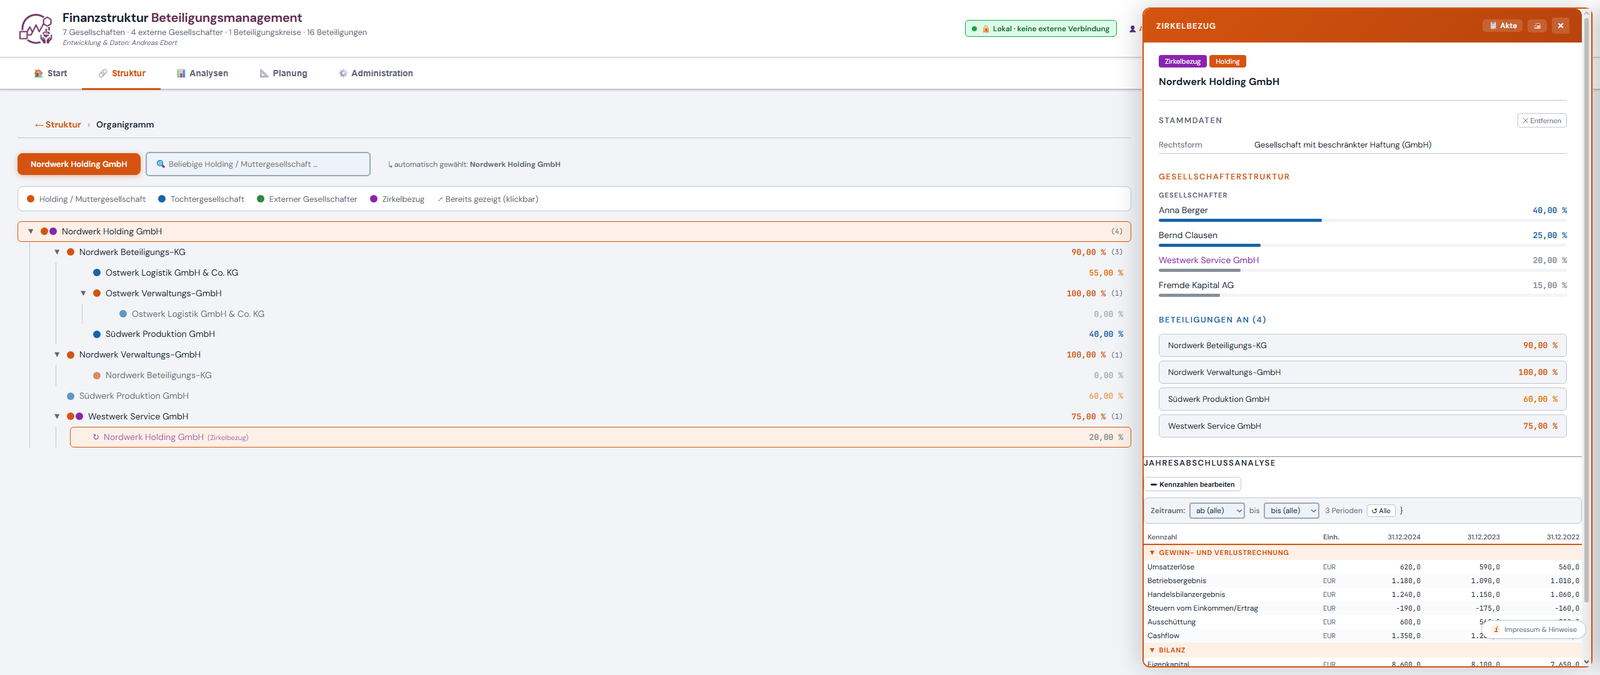
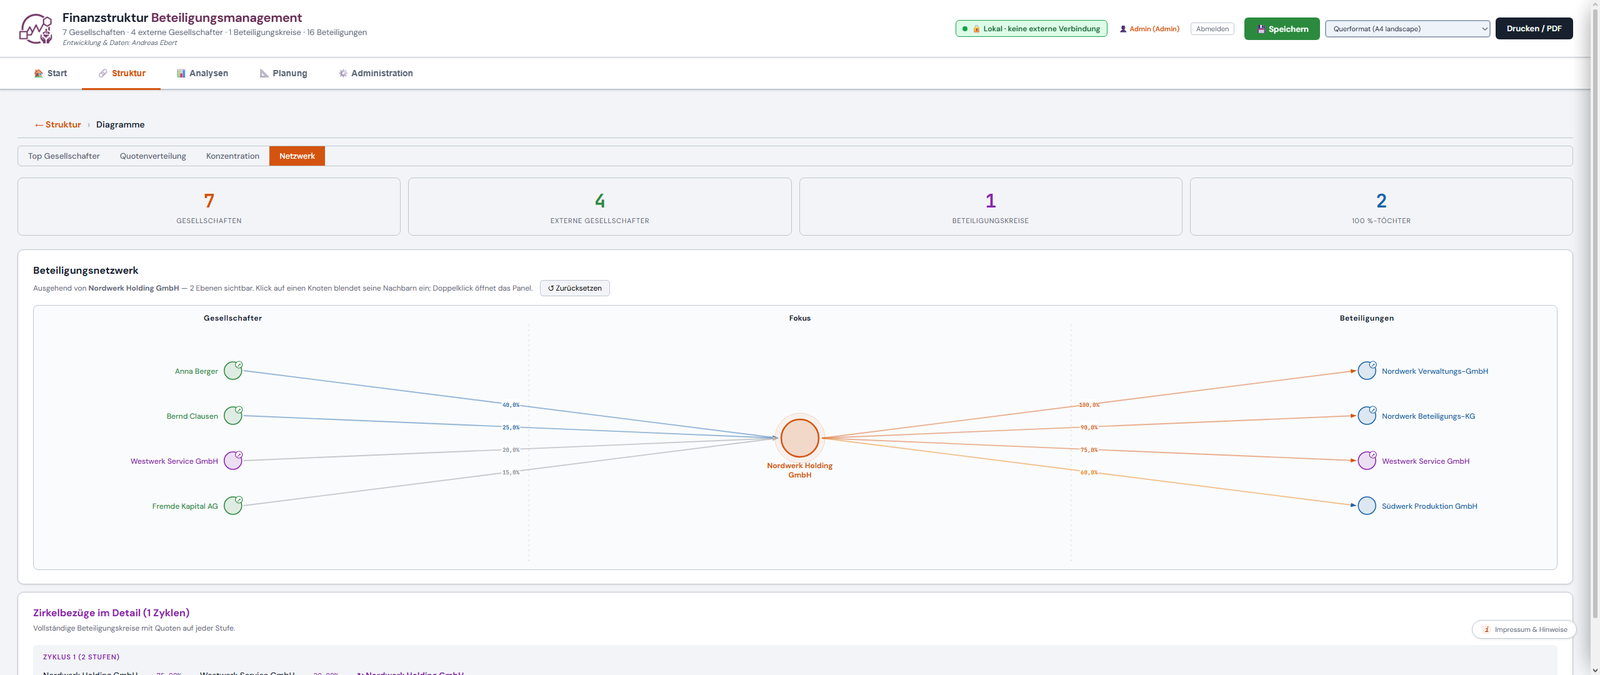
In gewachsenen Familienstrukturen sind Beteiligungskreise die Regel und nicht die Ausnahme. Das Programm löst sie über ein lineares Gleichungssystem auf und nicht über ein einstufiges Durchrechnen der Beteiligungswege. Der Unterschied ist nicht akademisch: Eine einstufige Näherung, wie sie sich in einer Tabellenkalkulation typischerweise ergibt, verliert bei verschachtelten Strukturen materielle Werte. Erst die vollständige Auflösung führt zu wirtschaftlichen Anteilen, die als Grundlage für Bewertung und Ausschüttungsplanung tragen.
Der Rechenweg an einem Beispiel
Der einfachste Beteiligungskreis besteht aus zwei Gesellschaften. Die folgenden Zahlen stammen aus dem Beispielbestand, der auch den Abbildungen zugrunde liegt.
Gefragt ist, welcher Anteil am Vermögen und am Ergebnis der beiden Gesellschaften wirtschaftlich auf die Gesellschafterin A entfällt. Die naheliegende Rechnung multipliziert die Beteiligungswege: 40 Prozent an der Holding, und über die Holding 40 × 75 = 30 Prozent an der Service-GmbH. Sie übersieht, dass die Service-GmbH ihrerseits 20 Prozent der Holding hält — dieser Anteil an der Holding gehört anteilig wieder der Gesellschafterin A, und zwar in einer Schleife, die sich nicht nach einem Durchgang erschöpft.
Setzt man den gesuchten Anteil an der Holding als x und den an der Service-GmbH als y, ergeben sich zwei Gleichungen: Der Anteil an der Holding besteht aus dem direkten Anteil und dem Teil, der über die Beteiligung der Service-GmbH zurückläuft; der Anteil an der Service-GmbH ergibt sich aus dem Anteil an der Holding.
Gegenüber der einstufigen Rechnung fehlen dort 7,06 Prozentpunkte an der Holding und 5,29 Prozentpunkte an der Service-GmbH — bezogen auf die Service-GmbH eine Unterschätzung des wirtschaftlichen Anteils um rund 15 Prozent. Bei einem Beteiligungswert von einer Million Euro sind das 150.000 Euro, die in der Zurechnung an der falschen Stelle liegen. Mit steigender Quote im Kreis wächst der Fehler überproportional: Bei 40 statt 20 Prozent Rückbeteiligung lautet der Nenner nicht mehr 0,85, sondern 0,70.
Die Rechnung lässt sich prüfen, und diese Probe ist der eigentliche Grund, den Aufwand zu treiben: Die wirtschaftlichen Anteile aller Gesellschafter müssen sich je Gesellschaft auf genau 100 Prozent summieren.
Bei der einstufigen Rechnung geht diese Probe nicht auf; die Summe bleibt unter 100 Prozent, und die fehlende Differenz ist genau der Teil, der im Kreis stehen bleibt und keinem Gesellschafter zugeordnet wird. In einer Gruppe mit mehreren verschachtelten Kreisen ist er von Hand nicht mehr auffindbar.
Verallgemeinert ist das ein lineares Gleichungssystem: Bei n Gesellschaften und der Matrix A der Beteiligungsquoten untereinander sowie dem Vektor d der Direktanteile eines Gesellschafters gilt für den Vektor w der wirtschaftlichen Anteile die Beziehung w = d + Aᵀw, aufgelöst (I − Aᵀ) w = d. Das Programm stellt dieses System für jede Gruppe auf und löst es; die Zeile der übrigen Gesellschafter fällt dabei als Restgröße an. Eine iterative Näherung, die die Beteiligungswege immer weiter durchmultipliziert, würde sich demselben Ergebnis annähern — die einstufige Rechnung bricht nach dem ersten Glied dieser Reihe ab.
Abgrenzung zum Transparenzregister. Der wirtschaftliche Anteil in diesem Sinn ist eine betriebswirtschaftliche Größe und dient der Bewertung, der Ausschüttungsplanung und der Konsolidierungssicht. Er ist nicht identisch mit der Prüfung, ob jemand wirtschaftlich Berechtigter im Sinne der Verordnung (EU) 2024/1624 ist: Dort wird der Eigentumsweg nach Artikel 52 geprüft, mehrere Wege zum selben Halter werden zusammengefasst, und Anteile und Stimmrechte werden getrennt geführt. Das Programm rechnet beide Größen getrennt und vermischt sie nicht.
Transparenzregister
Das Modul ermittelt die wirtschaftlich Berechtigten nach der Verordnung (EU) 2024/1624 — der Geldwäscheverordnung, die den bisherigen nationalen Rahmen ablöst. Es ist keine reine Anzeige, sondern eine Rechen- und Nachweisstrecke:
- Eigentumsweg nach Artikel 52. Die Beteiligungswege werden multipliziert; mehrere Wege zum selben Halter werden zusammengefasst.
- Anteile und Stimmrechte getrennt. Artikel 52 Absatz 1 stellt auf Anteile oder Stimmrechte ab. Abweichende Stimmrechte sind eigenständig erfassbar und werden gesondert geprüft.
- Kontrolle auf anderem Wege nach Artikel 53 als eigener Prüfpfad — einschließlich der Fälle, in denen der Eigentumsweg strukturell kein Ergebnis liefert. Wo das so ist, weist das Programm es aus, statt die Lücke zu verschweigen.
- Stiftungen und vergleichbare Rechtsgestaltungen als eigener Prüfpfad.
- Nachweis der Sorgfaltspflichten über Erhebungsbogen, Meldeliste, Prüfstand, Querprüfung und Journal.
Kennzahlen und Analysen
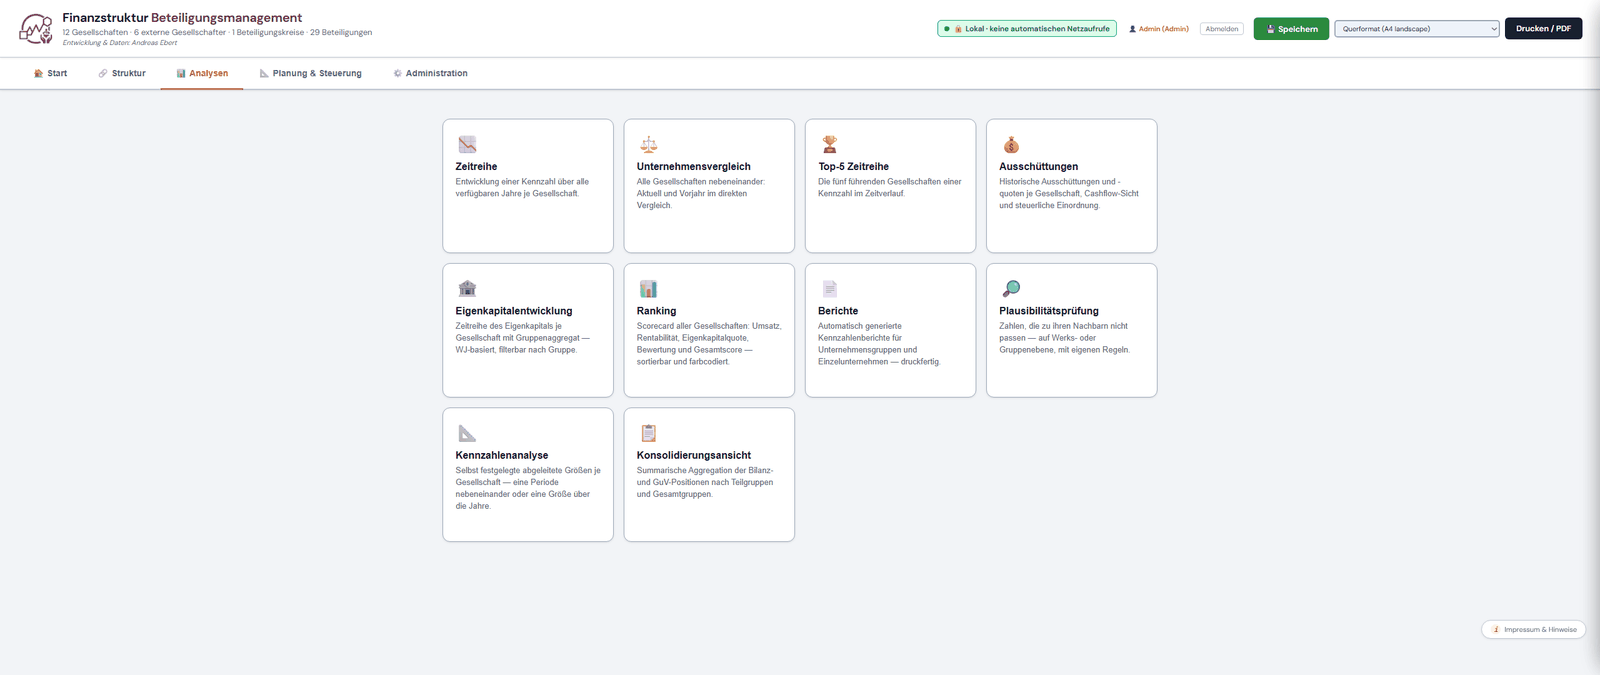
Die Auswertungen setzen auf den Jahresabschlusszahlen der einzelnen Gesellschaften auf und reichen über zehn und mehr Wirtschaftsjahre: Zeitreihe einer Kennzahl je Gesellschaft, Unternehmensvergleich aller Gesellschaften nebeneinander, Top-5-Zeitreihe, Eigenkapitalentwicklung mit Gruppenaggregat, Scorecard über ein, drei und fünf Jahre, Ausschüttungshistorie je Gesellschafter sowie ein Marktvergleich gegen eine Branchen-Verbandsstatistik. Die Konsolidierungssicht aggregiert nach Teilgruppen und reduziert sich dabei automatisch auf die Kennzahlen, die bei allen Gesellschaften einer Gruppe vollständig vorliegen.
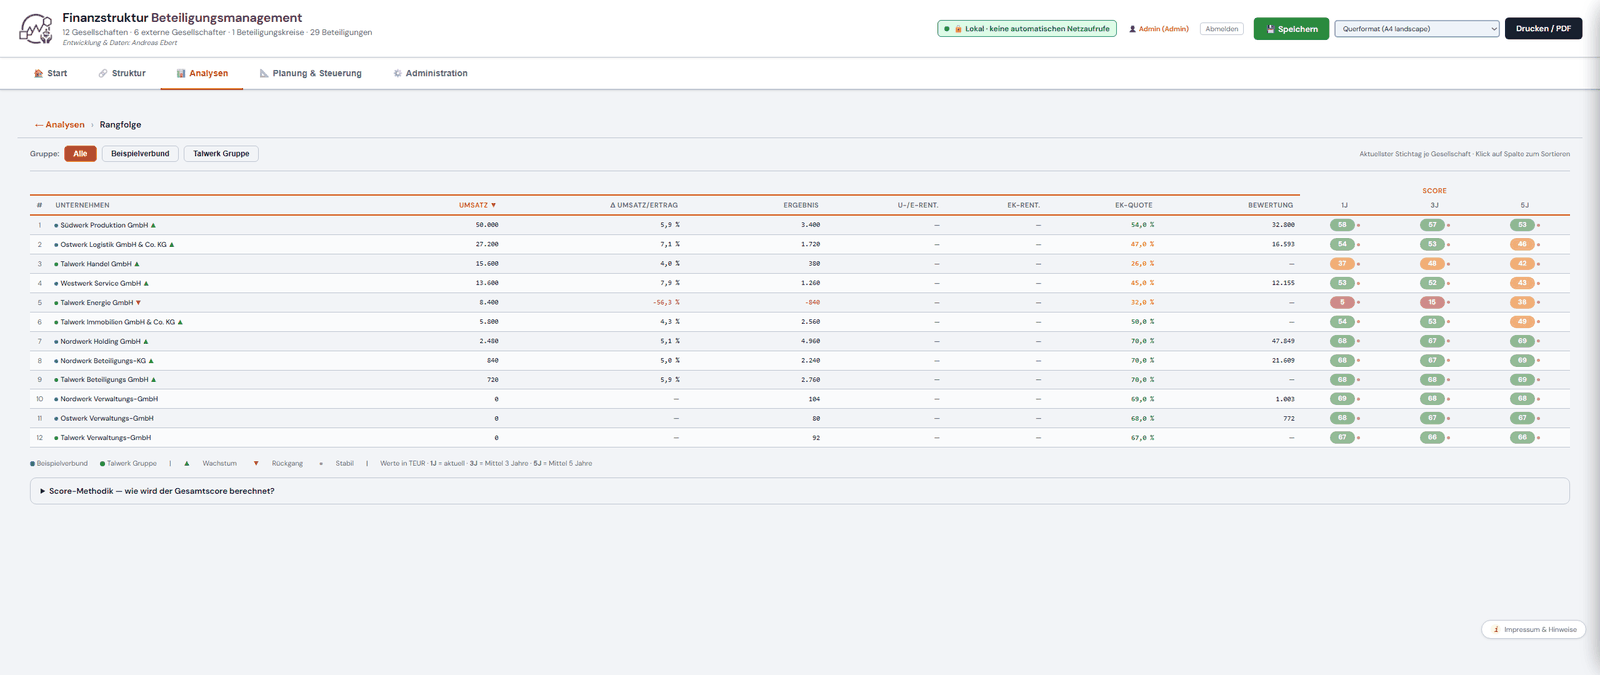
Drei Auswertungen arbeiten quer zu den einzelnen Kennzahlen. Die Rangfolge stellt alle Gesellschaften als Scorecard nebeneinander — Umsatz, Veränderung, Ergebnis, Rentabilität, Eigenkapitalquote und Bewertung, verdichtet zu einem Gesamtscore über ein, drei und fünf Jahre, sortierbar und farbcodiert; die Herleitung des Scores ist auf derselben Seite aufklappbar hinterlegt. Die Plausibilitätsprüfung sucht Zahlen, die zu ihren Nachbarn nicht passen — je Gesellschaft oder für die Gruppe, nach Regeln, die sich ergänzen lassen. Die Kennzahlenanalyse schließlich nimmt selbst festgelegte abgeleitete Größen auf und stellt sie je Gesellschaft für eine Periode nebeneinander oder über die Jahre hinweg dar.
Die Zeitraumauswahl folgt durchgängig den Wirtschaftsjahren und nicht festen Stichtagen — einschließlich abweichender Bilanzstichtage und Rumpfgeschäftsjahre.
Planung und Steuerung
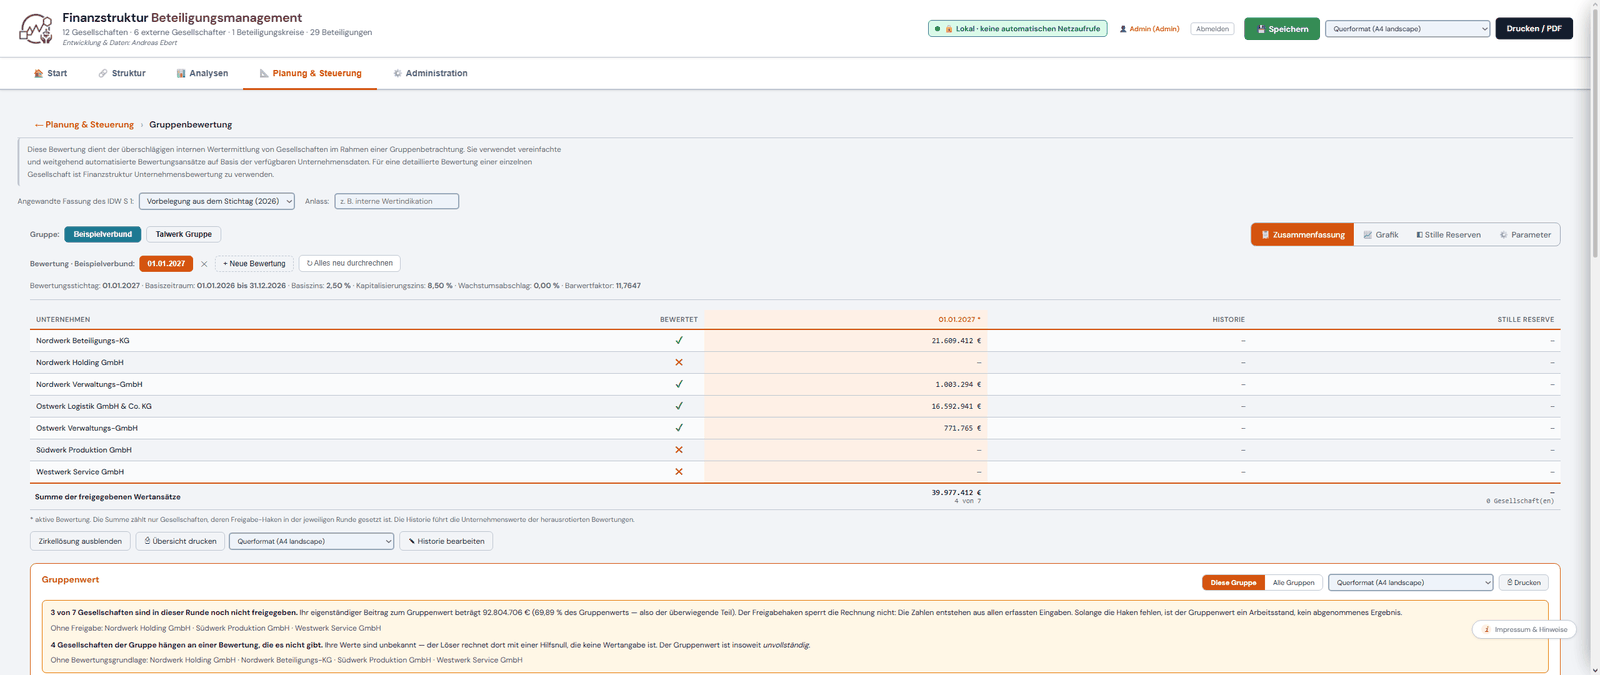
Die Bewertung folgt dem modifizierten Ertragswertverfahren nach IDW S 1. Basiszinssatz, Marktrisikoprämie, Betafaktor und Wachstumsabschlag sind offengelegte, dauerhaft gespeicherte Parameter; die Periodengewichtung ist je Gesellschaft einstellbar. Für Holding- und Immobiliengesellschaften steht ein Mischverfahren zur Verfügung, das Grundstücke, sonstiges Vermögen und Schulden getrennt führt und zum Gesamtwert zusammenführt. Substanzwert und latente Steuer auf stille Reserven werden aus dem steuerlichen Profil der Gesellschaft abgeleitet — Körperschaftsteuerpflicht, Gewerbebetriebseigenschaft, Hebesatz. Die Zirkelbezüge werden auch in der Bewertung aufgelöst und nicht nur in der Anteilsrechnung. Die angewandte Fassung des IDW S 1 wird je Bewertungsrunde festgehalten und aus dem Bewertungsstichtag vorbelegt; eine Übersicht führt die Wertansätze aller Gesellschaften einer Gruppe zusammen und weist aus, welche davon noch nicht freigegeben sind und für welche keine Bewertungsgrundlage vorliegt.
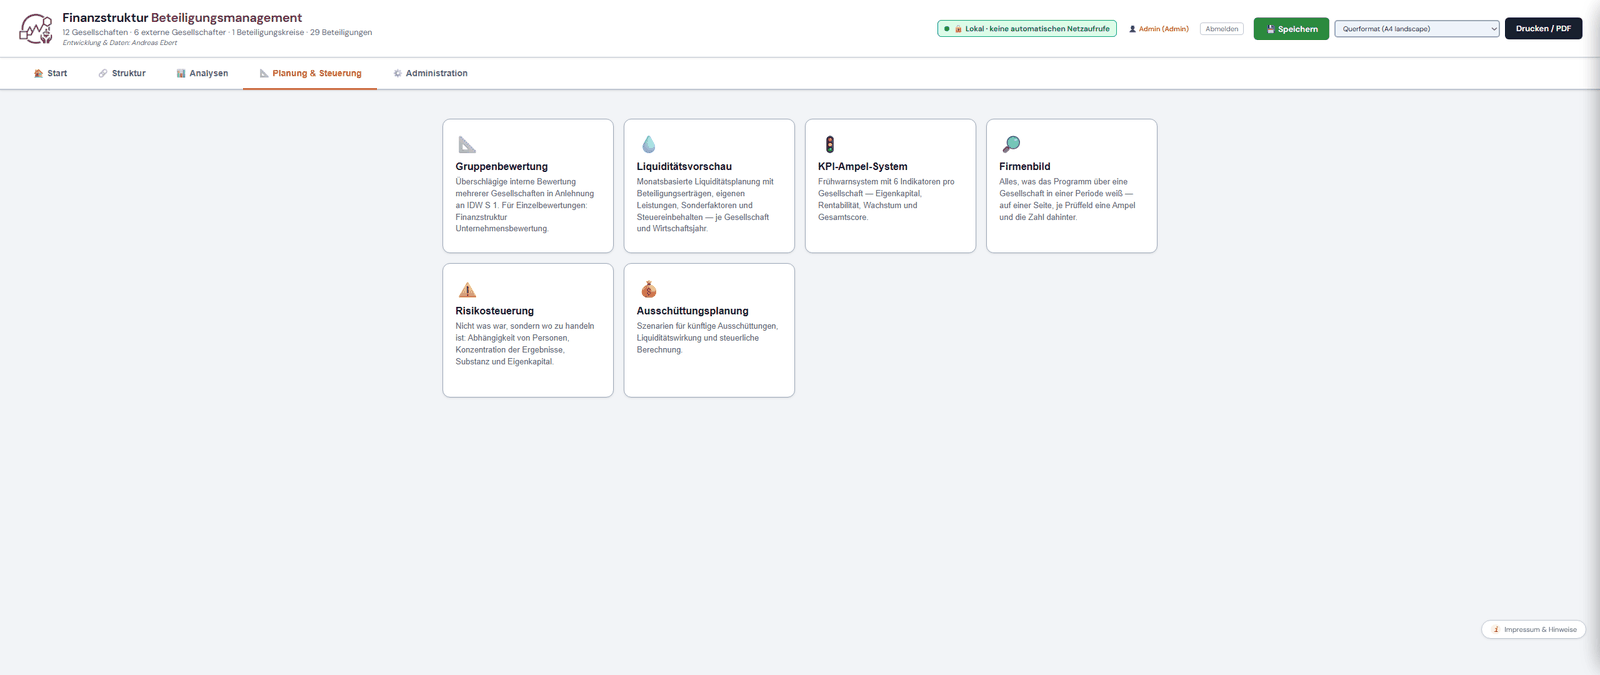
Die Liquiditätsvorschau rechnet monatsgenau: Beteiligungserträge mit Kapitalertragsteuerabzug im Zuflussmonat, Personalkostensaisonalität, Sonderfaktoren und der Geschäftsjahresbeginn je Gesellschaft. Ergänzt wird sie durch ein Ampelsystem mit sechs Frühwarnindikatoren je Gesellschaft und einem Gesamtstatus nach dem ungünstigsten Einzelwert sowie durch eine Ausschüttungsplanung mit Cashflow-Wirkung.
Zwei Sichten treten daneben. Die Risikosteuerung fragt nicht nach dem, was war, sondern danach, wo zu handeln ist: Abhängigkeit von einzelnen Personen, Konzentration der Ergebnisse auf wenige Gesellschaften, Substanz und Eigenkapital. Das Firmenbild trägt zusammen, was das Programm über eine Gesellschaft in einer Periode weiß — je Prüffeld eine Ampel und die Zahl dahinter, auf einer Seite.
Abgrenzung zum Werkzeug Unternehmensbewertung
In der Werkstatt steht bereits ein eigenständiges Werkzeug zur Unternehmensbewertung nach IDW S 1. Die beiden Programme überschneiden sich weniger, als es zunächst scheint: Das eigenständige Werkzeug bewertet ein einzelnes Unternehmen in der Tiefe — mit Vergangenheitsanalyse, Bereinigungen, Sensitivitäten, Szenarien und einem zwölfteiligen Bewertungsbericht. Das Bewertungsmodul des Beteiligungsmanagements bewertet dagegen alle Gesellschaften einer Gruppe in einem Zug und unter denselben Parametern, einschließlich der Rückwirkung wechselseitiger Beteiligungen auf die Werte. Wer eine Gruppe im Überblick bewerten will, nimmt das eine; wer einen einzelnen Bewertungsanlass durcharbeitet, das andere.
Technische Konstruktion
Konstruktiv folgt das Programm denselben Grundsätzen wie die übrigen Werkzeuge der Werkstatt.
Was das Programm nicht ist
- Keine Buchhaltung. Es verarbeitet Ergebnisse, keine Belege, und ersetzt kein Rechnungswesen.
- Kein Mehrbenutzersystem. Die Rechteverwaltung regelt, was ein Benutzer sieht — nicht das gleichzeitige Arbeiten mehrerer Benutzer an einem Bestand.
- Keine Konsolidierung nach Handelsgesetzbuch oder IFRS. Die Konsolidierungsansicht aggregiert; sie eliminiert keine Zwischenergebnisse.
- Kein Ersatz für die fachliche Beurteilung. Bewertungsergebnisse und Transparenzregister-Ermittlungen sind Rechenergebnisse aus den erfassten Angaben und bleiben in der Verantwortung dessen, der sie verwendet.